S&P 500: il rialzo dei prezzi nasconde multipli in discesa
L’S&P 500 sale, ma diventa meno caro rispetto agli utili attesi. Secondo Bloomberg Intelligence, al 15 settembre 2026 il P/E forward dell’indice ponderato per capitalizzazione è sceso a 21,14x dalle 25,63 di inizio anno, nonostante un rendimento a doppia cifra.
Lo stesso fenomeno riguarda la versione equiponderata, nella quale ogni società ha lo stesso peso: il multiplo è passato da 19,65 a 17,51 volte. Il rialzo delle quotazioni è stato quindi accompagnato da un aumento ancora più rapido delle aspettative sugli utili.
Valutazioni: il 60% dei titoli sotto 20 volte gli utili attesi
Anche la distribuzione delle valutazioni mostra un quadro meno uniforme di quanto suggerisca il dato aggregato. Tra le 498 società con utili prospettici positivi, circa il 60% tratta sotto 20 volte gli utili attesi, mentre circa un terzo tratta al di sotto 15x.
Il P/E mediano è di 18,1x, contro una media di 22,9x, spinta verso l’alto dai titoli più costosi. All’estremo superiore, 18 società superano 55x, mentre 45 si collocano sotto 10x. Secondo gli analisti, questa distribuzione non indica un eccesso speculativo generalizzato.
ROE e margini attesi sostengono le valutazioni
A sostenere le valutazioni contribuisce una redditività attesa particolarmente elevata. Il ROE prospettico, che misura gli utili rispetto al patrimonio netto, raggiunge il 22,9%, il massimo della serie mensile utilizzata da Bloomberg dal 2006.
Anche il margine di profitto atteso, al 16,6%, è al livello più alto nel campione disponibile dal 2000. Nei confronti storici, costruiti con un P/E di riferimento di 21,4 volte, il mercato presentava multipli superiori a quelli attuali in circa un quinto delle osservazioni, ma con una redditività mediamente più bassa.
Valutazioni e redditività attesa a confronto tra settori
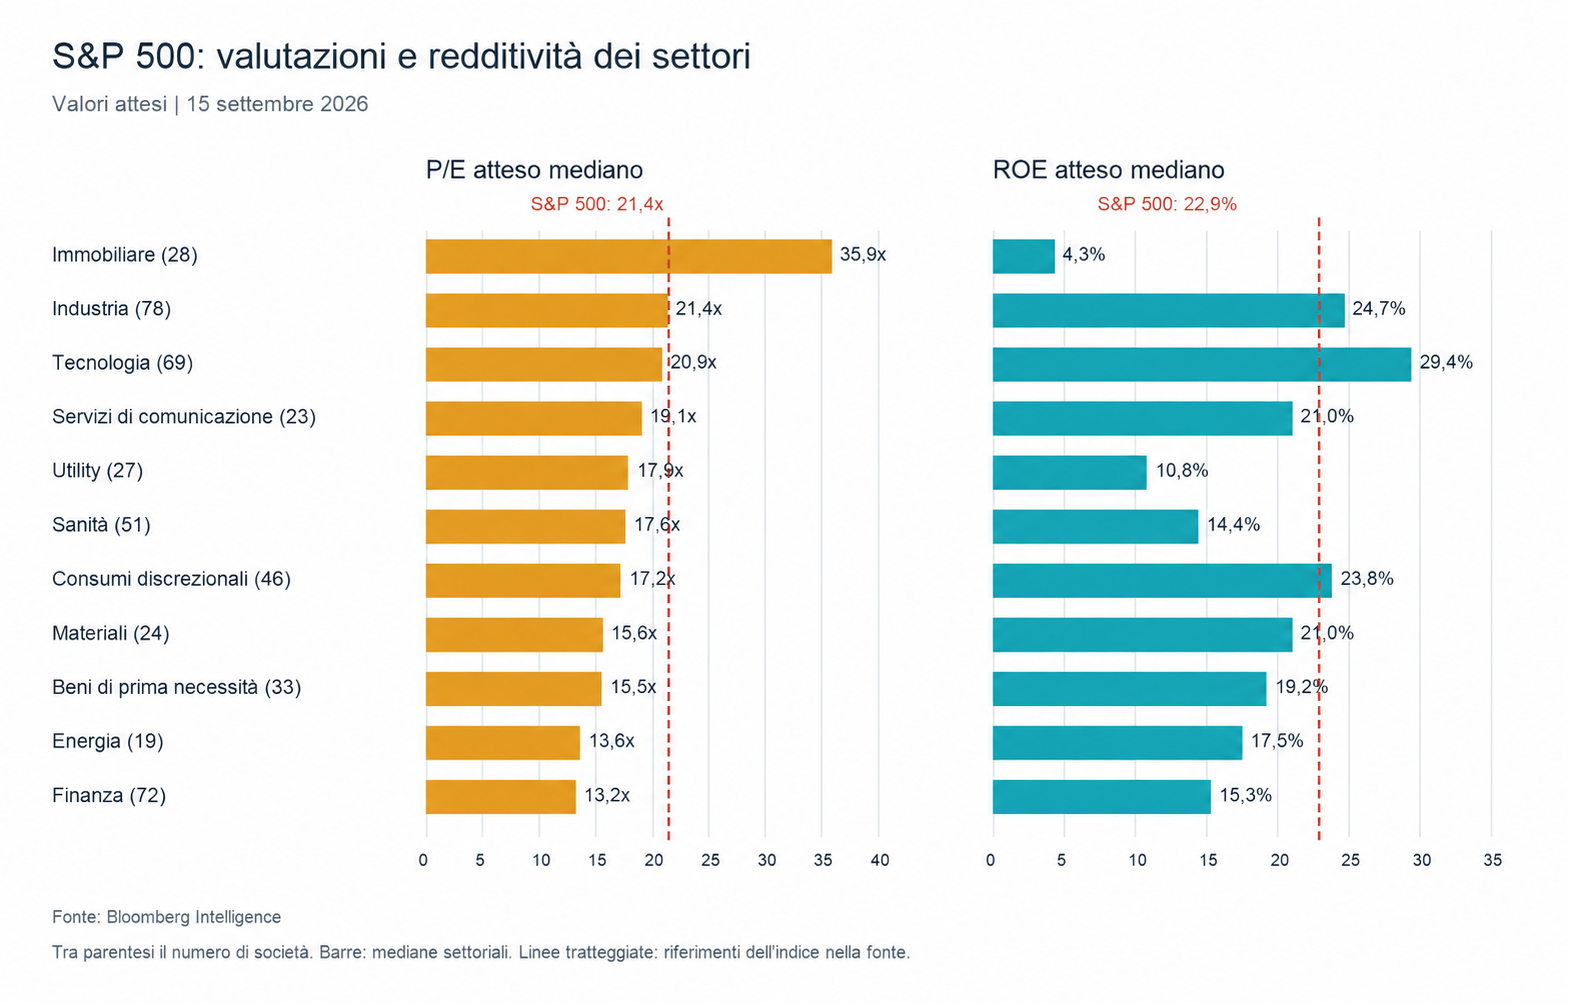
Il confronto settoriale dei P/E e dei ROE mediani attesi evidenzia differenze marcate. La tecnologia combina un P/E mediano atteso di 20,9 volte con un ROE del 29,4%, mentre l’industria si colloca rispettivamente a 21,4 volte e al 24,7%.
Finanza ed energia presentano multipli più contenuti, pari a 13,2 e 13,6 x, accompagnati da ROE del 15,3% e del 17,5%. L’immobiliare mostra invece il P/E mediano più elevato, a 35,9 volte, e un ROE del 4,3%.
Nella lettura di Bloomberg Intelligence, la forza della redditività prevista rende le valutazioni più giustificabili e indebolisce la tesi di una bolla imminente. Il sostegno resta però legato a stime: se gli utili o i margini deludessero le aspettative, la convenienza relativa misurata oggi dai multipli prospettici potrebbe ridursi.
Fonte: Bloomberg Intelligence
Condividi su
Informazioni sull'autore
Ti è piaciuto l'articolo?
Non perderti neanche un contenuto, iscriviti subito alla newsletter gratuita di FreeFinance!
Iscriviti alla newsletterArticolo completo su FreeFinance Pro
L'articolo completo è disponibile su FreeFinance Pro, che richiede la registrazione gratuita. Proseguendo, verrai reindirizzato alla pagina dell'articolo sulla piattaforma FreeFinance Pro.